2018年と2019年。ヨーロッパとオーストラリアで、商品介入の根拠条項が実際に動き始めた年です。「バイナリーオプションの旅」第10話は、この比較的新しい権限がどこから生まれ、禁止のあとに何を残したのかを追う回でした。
第10話のあらすじ
本編は、前の四話で国を越えて出てきた「商品介入」という言葉から始まります。長いあいだ金融規制の基本は開示でした。そこへ商品そのものを禁止できる権限が加わり、ヨーロッパではMiFIR第40条・第42条により2018年、オーストラリアでは会社法改正により2019年に動き出します。どちらでも代表的な適用対象となったのがバイナリーオプションでした。権限には立証の敷居、協議の手続き、期限という制約が付いています。
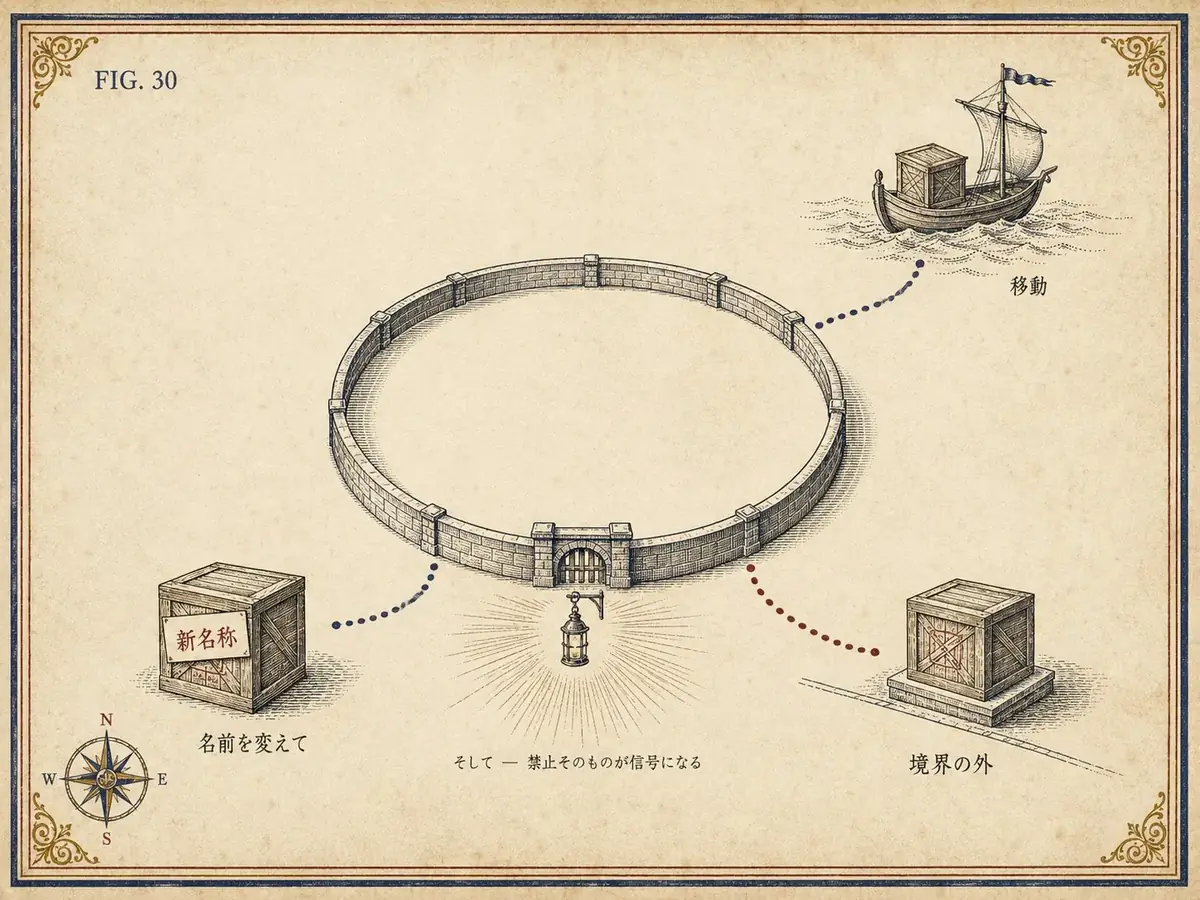
禁止のあと、イスラエルでは事業の国外移転が報じられ、日本では一部の利用者がオフショア業者へ流れました。オーストラリアでは命令の外にいたプロ向け顧客の口座の平均68%が損失を出し、イギリスのFCAは個人に提供する業者は詐欺の可能性が高いと案内します。最後は2026年、欧州の監督機構がイベント契約に既存の措置を当てはめた判断です。
▶ 本編を読む:監督当局はどうやってバイナリーオプションという「商品そのもの」を禁止できるようになったのか?
今回の回、どうご覧になりましたか?
1. オーストラリアの68%と5%、命令の外に残った損失
ASICの命令が発効すると、規制を受ける業者を通じて取引する個人向け顧客の損失は消えました。取引そのものがなくなったためです。同じ時期、命令の対象外だったプロ向け顧客では、発効後の二つの四半期のそれぞれで口座の平均68%が損失を出していました。
規模は大きくありません。その二四半期の平均アクティブ・プロ向け顧客数は、発効前四四半期の個人向け顧客数の平均の5%にとどまります。本編はこのデータから、禁止が狙った範囲では確実に効いたことと、商品のリスク自体は残っていたことを読み取り、二つを混ぜて読まないよう書いています。
境界をめぐる話はイギリスにもあります。禁止後、FCAは個人向けにこの商品を売る業者があれば詐欺の可能性が高いと案内しました。合法的に売れる業者がいない管轄で、禁止が見分けるための線になった例です。
2. 2026年、「イベント契約」に既存のバイナリーオプション措置
2026年2月にはパーペチュアルと呼ばれるデリバティブへ既存のCFD措置を、7月にはイベント契約と呼ばれる予測市場の商品へ既存のバイナリーオプション措置を、欧州の監督機構が適用しうると示しました。判断の軸は商業的な名称ではなく、契約の動き方です。イエス/ノーの問いに固定の支払額が結びつき、金融商品に当たれば、呼び名に関係なく今ある規則がかかります。本編は、規制が新しい規則を作る段階から既存の規則の範囲を確かめる段階へ移ったと見ています。
編集部より
「旅を終えて」の章で編集部が繰り返し読んだのは、どの監督当局もこの商品を「いかなる場合にも成り立ちえないもの」とは定めなかった、というくだりです。アメリカは取引所と清算、日本は最低満期と価格の公開を条件とし、ヨーロッパも元本保証と目論見書を備えた形態を例外に残しました。商品を消す権限を主題にした回の締めくくりで、各国の規則が見てきたのは商品の置かれた条件だったと、具体的な国名とともに確かめられる箇所です。
▶ 管轄ごとの根拠条文・開始時期・期限を並べた表と用語解説は本編で:監督当局はどうやってバイナリーオプションという「商品そのもの」を禁止できるようになったのか?
第11話からは規則の外側に移ります。第3話で構造図として描かれたホワイトレーベルを、それを実際に動かしていた側から開く回で、舞台は第9話で立法の経緯まで押さえたテルアビブです。
▶ 次回:看板の裏には誰がいたのか?
※本記事は歴史・教育を目的とした情報提供であり、特定の商品の投資勧誘や収益の保証ではありません。