同じバイナリーオプションの取引でも、登録された取引所の中なら合法で、インターネットで見つけた海外業者を通せば違法になる。アメリカはなぜこんな線を引いたのか。タイアンレポートの「バイナリーオプションの旅」第6話は、この問いを掲げてアメリカ規制の内側に入っていきます。
第6話のあらすじ
本編は、アメリカの個人投資家が同じ商品を取引所の内と外で取引すると合法と違法が分かれる場面から始まります。続いて、商品取引所法がCFTCに先物とオプションの監督権限を委ね、シカゴの取引所が舞台となってきた伝統を説明。2004年にCFTCがヘッジストリートをイベント契約を扱う初の指定契約市場(DCM)に指定し、同社が2009年にIGグループに買収されてNadexとなった経緯へ進みます。
2008年5月に出された24の質問を含むコンセプトリリースは金融危機で答えが出ず、2010年のドッド・フランク法がCFTCにイベント契約の禁止権限を与えました。2012年にはNadexの選挙結果契約が禁止され、2013年にはNadexの契約がスワップに当たる商品オプションと判断されます。完全担保・気配公開・清算を条件に個人取引が認められた構造を確かめたところで、次の行き先として日本が示されます。
▶ 本編を読む:アメリカはなぜバイナリーオプションを「取引所の中でだけ」認めたのか?
今回の回、どうご覧になりましたか?
1. 2013年の「スワップ」判断で、顧客の反対側に立つ席が移った
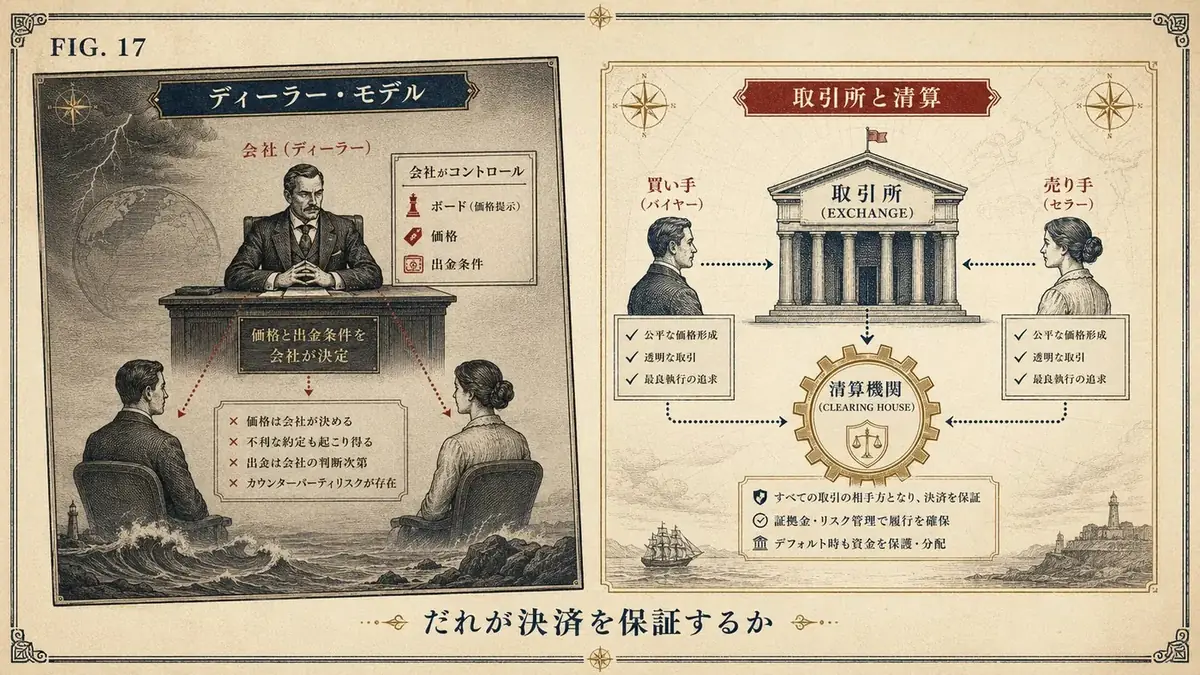
2013年、CFTCの実務陣はNadexのイベント契約オプションを、ドッド・フランク法上の「スワップ」に当たる商品オプションと判断しました。個人も指定契約市場の中でならスワップを取引できる、という判断です。
取引所に課された条件は、契約の完全担保、約定・気配データの公開、清算機関による決済保証でした。
本編はここで第3話へ話を戻します。規制の外のディーラーモデルでは、業者が顧客の反対側に立って盤面・価格・出金を握っていました。取引所の中ではその席を取引所と清算が受け持つ。第3話の「誰が取引相手なのか」という問いへの、アメリカなりの解法として描かれています。
2. 選挙結果の契約は、取引所の中でも2012年に禁じられた
Nadexが上場しようとしたアメリカの選挙結果イベント契約を、CFTCは「ゲーミング」に当たり公益に反するとして禁止しました。監督の地図にはもう一本の境界もあり、賭ける対象が証券ならSECの管轄です。2008年にアメックスが上場したのは、この証券側の話でした。
3. 2008年5月の24の質問は、金融危機で棚上げに
イベント契約をどう扱うべきか。CFTCは24の質問をまとめたコンセプトリリースを出したものの、押し寄せた金融危機への対応が続き、すぐには答えを出せませんでした。
枠組みが固まったのは2010年です。ドッド・フランク法が商品取引所法を改正し、特定の類型のイベント契約を禁止する権限をCFTCに与えました。本編はこれを規制の「牙」と呼んでいます。
4. 取引所の中でも、使った金額の大部分を失う可能性は残る
本編末尾のリスク告知は、取引所の中で取引されることはリスクが低いという意味ではないと念を押しています。損益構造が先に決まっていても、予測が外れれば使った金額の全部か大部分を失う可能性がある、という記述でした。規制の記述は2026年8月時点のものです。
編集部より
本編は「なぜ禁止ではなかったのか」に、デリバティブを監督可能な舞台へ引き上げるという規制哲学で答えています。それでも読み終えて答えの見つからない点が残りました。2008年の24の質問がどんな内容で、その後どう扱われたのかは書かれていません。選挙結果の契約がなぜ「ゲーミング」とされ、ほかのイベント契約はそうされなかったのか、その線の引き方も本編には説明がありません。
冒頭の場面で違法とされた海外業者経由の取引に、アメリカがどう対処しているのかも、本編の範囲の外に置かれたままです。
▶ アメリカ規制年表と用語解説は本編で:アメリカはなぜバイナリーオプションを「取引所の中でだけ」認めたのか?
第7話の舞台は日本です。最低満期や広告規制といったFFAJのルールが、何を抑え込むために設計されたのかをたどる回になります。
日本はなぜバイナリーオプションを「禁止」せずに「飼い慣らした」のか?
※本記事は歴史・教育を目的とした情報提供であり、特定の商品の投資勧誘や収益の保証ではありません。