コインを投げて表なら10万円、裏なら何も受け取れない。結果が3カ月後に出るとしたら、この賭け札を今いくらで買うのが公正なのか。「バイナリーオプションの旅」第4話は、この問いに100年近くかけて答えた学者たちを追う回です。
第4話のあらすじ
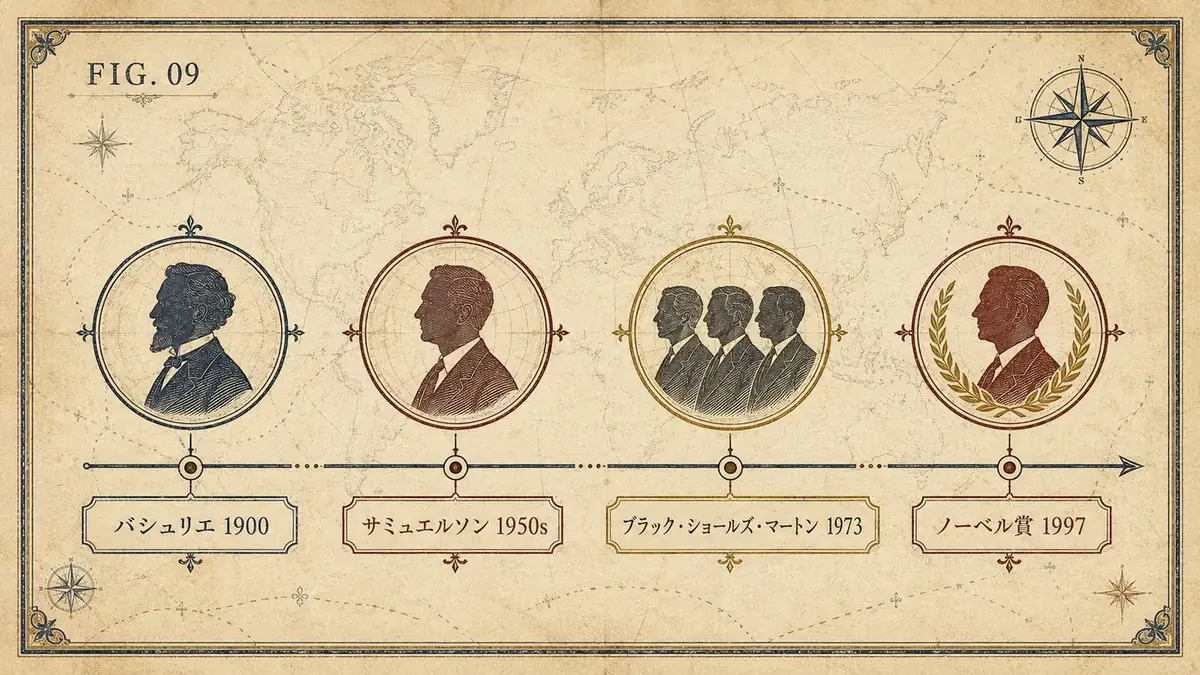
本編は、表なら10万円、裏ならゼロのコインの賭けが3カ月後に決着するなら今いくらか、という問いから出発します。1900年、パリのソルボンヌ大学でルイ・バシュリエが博士論文「投機の理論」を発表し、株価の動きをブラウン運動の数学で表しました。株価がマイナスになりうる欠陥を抱えたまま、研究は1950年代にサミュエルソンが呼び戻すまで埋もれます。
1973年、ブラックとショールズが公式を発表し、同年マートンがそれを一般化しました。1997年のノーベル経済学賞はショールズとマートンに贈られ、1995年に亡くなったブラックは対象外でした。本編は最後に、バイナリーオプションの公正価格がこの枠組みから導かれることを示します。
▶ 本編を読む:バイナリーオプションの価格は誰が、どうやって計算したのか?
今回の回、どうご覧になりましたか?
1. 1900年のパリで、アインシュタインより5年早くブラウン運動が使われていた
ルイ・バシュリエの博士論文「投機の理論」は、株価のランダムな上下を、のちにブラウン運動と呼ばれる数学で表したものでした。アインシュタインが物理学で同じ現象を扱ったのは1905年です。
発表後の扱いは静かなものでした。株価がマイナスになりうるという欠陥もあり、論文は数十年ほぼ忘れられ、金融の世界に戻ってきたのは1950年代、ポール・サミュエルソンの手によってでした。
2. 「実際に上がる確率」を当てにいかない、1973年の発想
1964年のスプレンクルとボネスの式は、後の正解にかなり近いところまで来ていました。株価を対数正規分布で扱ってマイナスの問題を直し、金利とリスクも織り込んだ式です。残っていたのは、満期の期待値を現在価値に割り引くという方式そのものでした。
ブラックとショールズ、そしてマートンが選んだのは、リスクを完全に取り除いた世界を仮定する道です。ランダム性を消した組み合わせの収益率は安全な金利と等しくなるはずで、そうすれば人によって違うリスクへの態度を計算に入れずに済みます。残る入力は株価、ボラティリティ、行使価格、満期、金利の五つ。どれも観測できる値です。
同じ1973年にはシカゴ・オプション取引所が開設されました。計算の方法と売買の場が、ほぼ同時に世に出たことになります。
3. 1997年のノーベル賞の場に、フィッシャー・ブラックはいなかった
ショールズとマートンが受賞した1997年、ブラックは2年前の1995年に喉頭がんで亡くなっていました。ノーベル賞は死後に授与されません。それでもスウェーデン王立科学アカデミーは、受賞発表の中で彼の中心的な貢献に繰り返し言及しています。
4. バイナリーオプションの学術上の名前は「キャッシュ・オア・ナッシング」
本編の最後は、冒頭のコインの賭けに戻ります。条件を満たせば決まった金額、満たさなければゼロ。この商品の公正価格は、満期にイン・ザ・マネーで終わるリスク中立確率を求め、それを割り引いて得られると本編は説明します。
そのうえで本編は、値を公正に計算できることと、商品が世の中で公正に扱われることは別問題だと書きます。リスク告知にも、損益構造が決まっていても予測が外れれば取引に使った金額の全部か大部分を失う可能性がある、との記載がありました。
編集部より
バイナリーオプションの取引画面を見る機会があれば、条件を満たしたときに受け取る金額と、そのために支払う金額を並べて書き出してみてください。外れた場合に失う可能性があるのは、支払った側の金額です。
▶ 人物系譜の一覧表と用語解説は本編で:バイナリーオプションの価格は誰が、どうやって計算したのか?
次の第5話では、同じ商品を個人向け市場から締め出した国と、「飼い慣らし」を選んだ日本の違いを、第3話で示された「三つの道のルール」をもとに国ごとに追います。
▶ 次回:日本と世界はバイナリーオプションをなぜこれほど違う形で扱ったのか?
※本記事は歴史・教育を目的とした情報提供であり、特定の商品の投資勧誘や収益の保証ではありません。